Desvendando a Moradia Popular
A moradia popular para autônomo e MEI é uma alternativa pensada para pessoas que trabalham por conta própria e buscam sair do aluguel com mais segurança. Esse tipo de moradia reúne imóveis com valor mais acessível, condições facilitadas de pagamento e, em muitos casos, apoio de programas habitacionais do governo. Para quem tem renda variável, esse tema ganha ainda mais importância, porque ajuda a transformar um sonho comum em um plano possível.
Moradia popular não é só um imóvel mais barato. Ela faz parte de uma política pública que tenta reduzir o déficit habitacional e atender famílias que não conseguem comprar um imóvel no mercado tradicional. Isso inclui trabalhadores autônomos, microempreendedores individuais, informais com renda comprovada e pequenos negócios que ainda estão crescendo. O foco está em facilitar o acesso sem exigir padrões de renda tão rígidos quanto os de financiamentos comuns.
Na prática, o conceito envolve imóveis novos, usados, apartamentos em conjuntos habitacionais, casas em loteamentos e unidades subsidiadas. Em alguns casos, o comprador pode contar com juros menores, prazo maior para pagar e uso do FGTS, quando permitido. Isso torna a aquisição mais viável para quem não tem salário fixo, mas mantém uma renda estável ao longo do tempo.
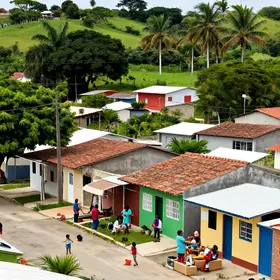
Outro ponto importante é entender que a moradia popular atende perfis diferentes. Há programas voltados para famílias de baixa renda, outros que aceitam renda intermediária e opções que combinam subsídio, financiamento e entrada reduzida. Para o autônomo e o MEI, esse cenário abre espaço para análise personalizada, já que a aprovação depende muito da organização financeira e da documentação apresentada.
Benefícios Para Autônomos e MEIs
Um dos maiores benefícios da moradia popular para autônomo e MEI é a chance de comprovar capacidade de pagamento mesmo sem carteira assinada. Isso é essencial para profissionais que atuam como cabeleireiros, eletricistas, motoristas de aplicativo, vendedores, designers, prestadores de serviço e pequenos comerciantes. A renda pode ser irregular em alguns meses, mas ainda assim suficiente para assumir uma parcela compatível com o orçamento.
Veja alguns benefícios comuns:
- Entrada mais baixa: muitos programas permitem começar com valores menores.
- Juros reduzidos: as taxas costumam ser melhores do que as de crédito tradicional.
- Prazo maior: o pagamento pode ser diluído em muitos anos.
- Uso de subsídio: em alguns casos, parte do valor é paga pelo governo.
- Acesso ao FGTS: quando o comprador se enquadra nas regras, o fundo ajuda na entrada ou amortização.
- Mais previsibilidade: sair do aluguel ajuda a organizar o fluxo financeiro do negócio e da família.
Para o MEI, existe ainda uma vantagem prática: a formalização facilita a análise de crédito. Ter CNPJ, emitir notas e declarar faturamento demonstra atividade econômica real. Isso pode pesar positivamente na aprovação, principalmente quando o solicitante organiza seu histórico financeiro e mostra constância nos recebimentos.
Outro benefício é a construção de patrimônio. Em vez de pagar aluguel sem retorno, o autônomo investe em um bem próprio. Esse bem pode servir como segurança para a família e, em alguns casos, até como base para melhorar a mobilidade social. Para quem trabalha por conta própria, estabilidade residencial também ajuda na produtividade e na redução de riscos financeiros.
Como Acessar Programas de Moradia
Para acessar programas de moradia popular para autônomo e MEI, o primeiro passo é identificar qual linha habitacional se encaixa na renda familiar. Cada programa tem regras específicas, e a renda total da família costuma ser o principal critério. Em muitos casos, o solicitante precisa reunir documentos, comprovar rendimento e demonstrar que não possui imóvel próprio em determinadas condições.
O caminho mais comum envolve os seguintes passos:
- Verificar a renda mensal média dos últimos meses.
- Escolher se vai buscar financiamento, subsídio ou imóvel em programa público.
- Reunir documentação pessoal, fiscal e bancária.
- Fazer simulação em banco ou em plataforma oficial.
- Aguardar análise de crédito e aprovação cadastral.
- Selecionar o imóvel dentro das regras do programa.
Em programas federais, estaduais ou municipais, a inscrição pode acontecer por meio de cadastros habitacionais, plataformas online ou atendimento presencial em unidades autorizadas. Já em financiamentos bancários, o caminho costuma ser mais direto: o interessado apresenta os dados, o banco avalia a capacidade de pagamento e, se aprovado, libera a contratação.
O autônomo e o MEI precisam ter atenção ao tipo de renda que será apresentada. Extratos bancários, declaração do imposto de renda, notas fiscais e extrato do faturamento do MEI ajudam a formar uma imagem mais clara da atividade financeira. Quanto mais organizado estiver o histórico, maiores são as chances de aprovação.
Outro detalhe importante é conferir se o imóvel desejado atende aos critérios do programa. Muitos financiamentos populares exigem valor máximo do imóvel, localização específica e uso residencial. Imóveis fora do padrão podem ser recusados, mesmo com crédito aprovado.
O Papel do Governo na Moradia Popular
O governo tem papel central na criação de oportunidades de moradia popular. Isso acontece por meio de subsídios, incentivos fiscais, programas de financiamento e parcerias com construtoras e bancos. Para o público de baixa e média renda, esses mecanismos ajudam a reduzir o preço final do imóvel e tornam o pagamento mais viável ao longo do tempo.
Entre as ações mais comuns, estão:
- Subsídios diretos: parte do valor do imóvel é abatida pelo poder público.
- Juros menores: linhas especiais de crédito com taxas mais acessíveis.
- Prazo ampliado: mais tempo para quitar a dívida.
- Parcerias habitacionais: construção de conjuntos residenciais voltados para famílias elegíveis.
- Regularização fundiária: apoio para legalizar áreas e ampliar o acesso à propriedade.
O impacto dessas políticas é grande para autônomos e MEIs, porque esse grupo normalmente enfrenta dificuldade para provar renda formal. Quando o governo cria regras mais flexíveis, mais pessoas conseguem participar do mercado habitacional. Isso reduz a informalidade, estimula a formalização do MEI e fortalece a economia local.
Além disso, a atuação do governo também ajuda na infraestrutura urbana. Projetos de moradia popular bem planejados podem incluir escolas, transporte, rede de saneamento, iluminação e comércio. Isso influencia diretamente a qualidade de vida dos moradores e o acesso ao trabalho.
Em muitos momentos, o sucesso de um programa depende de continuidade. Quando políticas habitacionais são mantidas por mais tempo, o mercado ganha previsibilidade. Isso facilita o planejamento de famílias, construtoras e instituições financeiras. Para o autônomo e o MEI, previsibilidade é fundamental para organizar as finanças e buscar a casa própria com menos risco.
Financiamento para Autônomos e MEIs
O financiamento é uma das formas mais procuradas por quem busca moradia popular para autônomo e MEI. A boa notícia é que, mesmo sem carteira assinada, é possível conseguir aprovação. O ponto principal é mostrar renda suficiente e estabilidade financeira. Bancos e instituições analisam mais a capacidade de pagamento do que o tipo de vínculo empregatício, embora o processo possa exigir mais comprovações.
O autônomo pode apresentar:
- Extratos bancários dos últimos meses
- Declaração de Imposto de Renda
- Recibos de pagamento
- Comprovantes de prestação de serviço
- Declaração de faturamento
- Cadastro como MEI, quando houver
Já o MEI costuma ter uma vantagem extra, pois o CNPJ formaliza a atividade. Isso pode facilitar a análise, principalmente se houver emissão regular de notas e recolhimento em dia do DAS. Para o banco, isso mostra rotina de trabalho e movimentação econômica mais estável.
Veja um exemplo simples de comparação entre perfis:
| Perfil | Como comprova renda | Dificuldade típica | Ponto forte |
|---|---|---|---|
| Autônomo informal | Extratos, recibos, IR | Maior exigência documental | Liberdade de atuação |
| Autônomo com MEI | Faturamento, notas, DAS | Renda variável em alguns casos | Formalização e credibilidade |
| Prestador com carteira e renda extra | Holerite e renda complementar | Comprovar renda total | Maior previsibilidade |
Também vale analisar o peso da entrada. Em muitos financiamentos, ela pode ser o maior obstáculo. Por isso, guardar dinheiro antes da compra faz diferença. Reduzir dívidas, manter bom histórico de pagamento e evitar atrasos em contas também aumenta a chance de aprovação. Alguns bancos aceitam compor renda com cônjuge ou familiar, o que pode ampliar o limite disponível.
Outro cuidado é avaliar o valor da parcela em relação à renda real, não apenas à renda de meses excepcionais. Para quem trabalha por conta própria, o ideal é usar uma média conservadora. Assim, o financiamento não aperta o orçamento nos períodos de baixa.
Dicas para Escolher o Local Ideal
A escolha do local é uma etapa decisiva na moradia popular para autônomo e MEI. O endereço influencia deslocamento, custo de vida, segurança, acesso a clientes e até a continuidade do negócio. Para quem trabalha por conta própria, morar longe demais das áreas de atuação pode aumentar gastos e reduzir produtividade.
Ao analisar a região, observe:
- Transporte público: facilidade para chegar ao trabalho e receber clientes.
- Infraestrutura: saneamento, iluminação, internet e ruas pavimentadas.
- Segurança: nível de tranquilidade para a família e para o negócio.
- Comércio local: farmácias, mercados, bancos e serviços próximos.
- Potencial de valorização: regiões em crescimento tendem a se valorizar com o tempo.
- Condições de acesso: ruas, acessibilidade e possibilidade de entregas.
Quem atende clientes em casa, por exemplo, precisa pensar em fluxo de visitas, espaço para atendimento e facilidade de encontrar o imóvel. Já quem depende de deslocamento diário deve priorizar regiões com menos tempo de trajeto. Isso vale muito para autônomos como manicures, barbeiros, confeiteiros, técnicos e pequenos vendedores.
Também é importante verificar se o bairro tem regras do condomínio ou restrições de uso. Em alguns casos, o imóvel popular fica em conjunto residencial com normas específicas. Se o trabalho exigir atendimento em casa, isso deve ser analisado antes da compra.
Outro ponto é o custo total de morar no local. Às vezes, um imóvel mais barato em área afastada parece vantajoso, mas o gasto com transporte e tempo perdido pode tornar a escolha ruim. Por isso, o local ideal é aquele que equilibra preço, praticidade e qualidade de vida.
Documentação Necessária
A documentação é parte central do processo. Sem ela, a análise fica travada ou pode ser negada. Para moradia popular para autônomo e MEI, os documentos devem mostrar identidade, renda, vínculo com a atividade econômica e situação cadastral.
Lista comum de documentos:
- RG e CPF
- Comprovante de estado civil
- Comprovante de residência
- Certidão de nascimento ou casamento
- Declaração de Imposto de Renda, se houver
- Extratos bancários recentes
- Comprovantes de renda
- Cartão CNPJ e certificado MEI, quando aplicável
- Comprovante de faturamento ou notas fiscais
- Documentos do cônjuge, se a renda for composta
Em alguns casos, a instituição pode pedir cadastro atualizado, análise de crédito, consulta a restrições e comprovantes extras. Quem é MEI deve manter tributos pagos e dados cadastrais em dia. Inconsistências entre endereço, faturamento e atividade podem gerar dúvidas e atrasos.
Outro cuidado é com a organização do histórico financeiro. Extratos bagunçados, depósitos sem origem clara ou movimentações muito instáveis podem dificultar a interpretação da renda. Por isso, separar conta pessoal e conta do negócio é uma prática recomendada para autônomos e MEIs.
Se houver participação em programa público, também pode ser exigido cadastro em sistema habitacional, número de inscrição social ou documentos específicos do município. Cada linha de apoio tem seu próprio conjunto de exigências, então a leitura detalhada das regras é indispensável.
Erros Comuns na Busca de Moradia
Muitos autônomos e MEIs perdem boas oportunidades por erros simples. Em um processo que exige organização e paciência, pequenos descuidos podem atrasar tudo. Conhecer os erros mais comuns ajuda a evitar retrabalho e negativas desnecessárias.
- Não comprovar renda corretamente: depender só de movimentação sem padrão claro pode prejudicar a análise.
- Ignorar custos extras: condomínio, escritura, impostos e mudança pesam no orçamento.
- Escolher imóvel acima da capacidade: parcela alta compromete o fluxo financeiro.
- Não verificar a localização: distância, transporte e segurança são fatores críticos.
- Deixar documentos vencidos ou inconsistentes: isso atrasa ou trava a aprovação.
- Não comparar opções: aceitar a primeira oferta pode sair caro.
- Esquecer a sazonalidade da renda: meses bons não representam o ano inteiro.
Outro erro comum é acreditar que todo programa habitacional funciona da mesma forma. Na prática, existem diferenças entre financiamento bancário, subsídio municipal, programa federal e compra direta com construtora. Cada caminho exige um perfil e uma documentação específica.
Também é comum superestimar o valor aprovado. O limite liberado pelo banco nem sempre significa que a parcela cabe no bolso. O mais seguro é usar uma margem folgada, principalmente para quem depende de clientes, encomendas ou comissão.
Histórias de Sucesso de Autônomos
As histórias de sucesso mostram que a moradia popular para autônomo e MEI é, sim, possível. Muitos trabalhadores conseguiram comprar a casa própria depois de organizar a renda, formalizar o negócio e procurar a linha certa de crédito. Esses casos inspiram porque provam que a falta de salário fixo não impede a conquista.
Um exemplo comum é o de profissionais que começaram como informais e depois se registraram como MEI para ganhar acesso ao mercado de crédito. Com o CNPJ ativo, passaram a emitir notas e comprovar faturamento médio mensal. Esse histórico ajudou na aprovação do financiamento e permitiu comprar um imóvel em programa popular.
Outro caso frequente é o de famílias que uniram rendas. O autônomo principal apresentou extratos e declaração de imposto de renda, enquanto o cônjuge contribuiu com salário fixo. Com a renda composta, o banco liberou uma parcela compatível e o financiamento foi aprovado com mais facilidade.
Há ainda histórias de trabalhadores que conseguiram reduzir despesas antes da compra. Ao eliminar dívidas, cancelar gastos desnecessários e guardar parte do faturamento por alguns meses, esses profissionais formaram a entrada. Isso fez diferença, porque uma entrada maior costuma melhorar as condições do contrato.
Em muitos relatos, o planejamento foi mais importante do que a renda alta. Pessoas com faturamento moderado, mas muito organizadas, tiveram mais chance de sucesso do que profissionais com ganho maior, porém desorganizados. Isso mostra que disciplina financeira conta muito na hora de buscar uma casa própria.
Futuro da Moradia Popular no Brasil
O futuro da moradia popular no Brasil tende a depender de três fatores principais: políticas públicas consistentes, crédito acessível e urbanização planejada. Para autônomos e MEIs, a tendência é que a formalização continue ganhando valor na análise de financiamento. Quanto mais a economia informal se aproxima da formalidade, maior a chance de inclusão habitacional.
Novas tecnologias também devem melhorar o processo. Hoje, bancos e órgãos públicos já usam análise digital de documentos, simulação online e validação mais rápida de dados. Isso pode reduzir burocracia e acelerar a aprovação. Para quem trabalha por conta própria, menos papelada significa mais agilidade.
Outro movimento importante é a busca por modelos habitacionais mais flexíveis. Há espaço para imóveis menores, projetos mais sustentáveis, habitações em áreas periféricas bem conectadas e programas que considerem perfis de renda variável. Isso é relevante porque o mercado de trabalho mudou, e muitos brasileiros não dependem mais de emprego tradicional para sustentar a família.
Também deve crescer a atenção à infraestrutura dos empreendimentos populares. Moradia de qualidade não se resume a preço baixo. É preciso pensar em transporte, segurança, escolas, serviços e conexão com o trabalho. Para autônomos e MEIs, morar em um local funcional ajuda no dia a dia e no crescimento da atividade profissional.
No cenário futuro, a tendência é que a moradia popular para autônomo e MEI fique cada vez mais ligada à educação financeira e à digitalização dos serviços. Quem se organiza cedo, mantém bons registros e acompanha as regras de financiamento tende a aproveitar melhor as oportunidades disponíveis.

Escritor apaixonado por compartilhar informações relevantes com o mundo. Sou a mente criativa por trás do blog “Ideas for Milk”, onde ofereço aos leitores uma visão única sobre uma variedade de tópicos atuais e relevantes. Com uma abordagem objetiva e perspicaz, busco fornecer insights significativos sobre questões sociais, políticas, culturais e ambientais que moldam o nosso mundo.