Entendendo o Programa Minha Casa Minha Vida
O Minha Casa Minha Vida para baixa renda é um programa habitacional criado para facilitar o acesso à moradia digna para famílias que têm dificuldade de comprar um imóvel no mercado tradicional. Ele foi desenvolvido para reduzir a distância entre o desejo da casa própria e a realidade financeira de milhões de brasileiros.
Na prática, o programa reúne regras de financiamento, subsídios e condições especiais que deixam a compra mais acessível. Isso significa que famílias com renda menor podem pagar parcelas mais leves, contar com apoio do governo e escolher imóveis dentro de faixas de valor compatíveis com sua realidade.
Um dos pontos mais importantes do programa é que ele não se limita a vender casas. Ele também organiza uma política de habitação que busca melhorar a qualidade de vida, reduzir o déficit habitacional e ampliar a inclusão social. Para muitas pessoas, participar do Minha Casa Minha Vida representa sair do aluguel, ter mais estabilidade e começar a construir patrimônio.
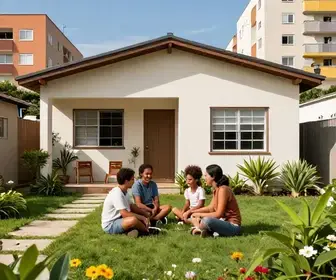
O programa funciona com base em critérios de renda, análise de crédito e disponibilidade de imóveis enquadrados nas regras vigentes. Por isso, entender como ele opera é o primeiro passo para aumentar suas chances de aprovação e evitar erros comuns na inscrição.
Outro aspecto relevante é que o Minha Casa Minha Vida pode atender perfis diferentes de famílias, com condições específicas para cada faixa de renda. Isso faz com que seja essencial conhecer bem a sua situação financeira antes de iniciar o processo.
Quem se Qualifica para Minha Casa Minha Vida
A qualificação para o Minha Casa Minha Vida para baixa renda depende principalmente da renda familiar mensal, mas também pode envolver outros critérios definidos pelas regras do programa. Em geral, quanto menor a renda, maiores as vantagens, como subsídios mais altos e parcelas menores.
O programa costuma atender famílias com renda bruta mensal dentro de faixas específicas. Essas faixas podem ser atualizadas ao longo do tempo, então é importante verificar sempre as normas mais recentes junto à Caixa Econômica Federal, prefeituras ou entidades responsáveis pela seleção.
Além da renda, outros pontos podem influenciar a elegibilidade:
- Não possuir imóvel próprio em seu nome.
- Não ter sido beneficiado por outro programa habitacional do governo com o mesmo objetivo.
- Ter capacidade de pagamento compatível com as parcelas.
- Apresentar documentos válidos e informações corretas.
- Atender às regras específicas da modalidade escolhida.
Em alguns casos, famílias chefiadas por mulheres, pessoas com deficiência, idosos e moradores de áreas de risco podem ter prioridade. Essa priorização existe para atender grupos que enfrentam maior vulnerabilidade social.
Também é comum haver diferença entre aquisição por financiamento direto e participação em projetos vinculados a estados e municípios. Isso quer dizer que o processo de seleção pode mudar conforme a cidade, o tipo de empreendimento e a faixa de renda da família.
Se você está em dúvida sobre sua qualificação, o ideal é organizar sua renda, levantar sua documentação e fazer uma simulação. Assim, fica mais fácil entender se o seu perfil se encaixa no programa.
Vantagens de Participar do Programa
Participar do Minha Casa Minha Vida para baixa renda pode trazer vários benefícios para quem busca conquistar a casa própria sem comprometer todo o orçamento familiar. A principal vantagem é o acesso facilitado ao financiamento, com condições muito mais favoráveis do que as encontradas no mercado comum.
Entre as vantagens mais conhecidas, estão:
- Subsídio governamental: uma parte do valor do imóvel pode ser custeada pelo governo, reduzindo o total financiado.
- Juros menores: as taxas costumam ser mais baixas do que em financiamentos tradicionais.
- Parcelas mais acessíveis: o valor mensal tende a caber melhor no orçamento da família.
- Prazo maior para pagar: o financiamento pode ser distribuído em vários anos.
- Mais chance de aprovação: o programa foi criado justamente para apoiar famílias de menor renda.
Além do lado financeiro, existe também o impacto emocional e social. Ter uma casa própria pode trazer sensação de segurança, estabilidade para os filhos e liberdade para organizar a vida sem depender de aluguel.
Outro ponto positivo é a possibilidade de morar em conjuntos ou empreendimentos planejados, muitas vezes com infraestrutura básica, acesso a serviços e localização pensada para atender às necessidades da população.
Para quem vive de renda apertada, cada economia faz diferença. Nesse sentido, o programa ajuda a transformar um objetivo de longo prazo em uma meta mais realista e alcançável.
Documentação Necessária para Inscrição
A documentação correta é um dos fatores mais importantes para quem deseja entrar no Minha Casa Minha Vida para baixa renda. Falta de documentos, informações incompletas ou divergências nos dados podem atrasar a análise ou até impedir a aprovação.
Embora a lista possa variar conforme a fase do processo e a modalidade de participação, normalmente são solicitados os seguintes documentos:
- Documento de identidade com foto.
- CPF do responsável e dos demais membros da família, quando necessário.
- Comprovante de estado civil, como certidão de nascimento, casamento ou união estável.
- Comprovante de residência atualizado.
- Comprovantes de renda, como contracheques, extratos bancários, declaração de autônomo ou MEI.
- Carteira de trabalho, quando aplicável.
- Declaração do imposto de renda, se houver obrigação de entrega.
- Documentos de dependentes, como certidão de nascimento e CPF.
Em algumas situações, pode ser exigida comprovação de participação em programas sociais, laudos médicos ou documentos adicionais relacionados à prioridade da família. Isso depende da regra local e do tipo de empreendimento.
Organizar tudo com antecedência ajuda a acelerar o processo. Uma boa prática é separar os documentos em uma pasta física e também guardar versões digitalizadas. Dessa forma, você evita problemas caso seja necessário reenviar algum arquivo.
Outro cuidado importante é conferir se todos os dados estão iguais em todos os documentos. Nome, CPF, endereço e renda devem bater, pois qualquer divergência pode gerar dúvida na análise.
Como Funciona o Financiamento Habitacional
O financiamento do Minha Casa Minha Vida para baixa renda foi desenhado para tornar a compra do imóvel mais leve para o orçamento familiar. Ele funciona de forma parecida com outros financiamentos, mas com vantagens especiais que tornam o acesso mais justo para famílias de menor renda.
Na prática, o processo começa com a avaliação do perfil da família. Depois disso, é analisada a renda, a capacidade de pagamento e o valor do imóvel. Com base nesses dados, são definidas as condições do contrato, como entrada, prazo, juros e parcela mensal.
Um ponto importante é que o valor das parcelas precisa ser compatível com a renda declarada. Isso evita inadimplência e ajuda o programa a cumprir seu papel social. Em geral, quanto menor a renda, maior tende a ser o apoio financeiro oferecido.
Resumo das etapas mais comuns do financiamento:
- Cadastro ou inscrição no programa.
- Entrega e conferência da documentação.
- Análise de enquadramento e renda.
- Avaliação de crédito.
- Escolha do imóvel disponível e compatível.
- Assinatura do contrato.
- Liberação do financiamento e início do pagamento das parcelas.
As taxas de juros e os prazos podem mudar conforme a faixa de renda e as regras vigentes. Em geral, a ideia é facilitar o pagamento e ampliar o acesso à moradia para quem mais precisa.
Também vale lembrar que o imóvel precisa estar dentro das exigências do programa. Isso inclui limites de valor, padrão de construção e documentação regular do imóvel e do terreno, quando aplicável.
Dicas para Aumentar suas Chances de Aprovação
Conseguir aprovação no Minha Casa Minha Vida para baixa renda depende de organização, atenção aos detalhes e apresentação de informações corretas. Pequenos erros podem atrasar o processo, então vale seguir algumas estratégias práticas.
Veja dicas que podem ajudar:
- Mantenha sua renda organizada: reúna comprovantes atualizados e consistentes.
- Evite pendências cadastrais: confira CPF, nome, endereço e estado civil.
- Regularize dívidas, se possível: algumas pendências podem prejudicar a análise de crédito.
- Informe dados verdadeiros: qualquer inconsistência pode gerar reprovação.
- Guarde cópias de tudo: isso facilita reenvios e conferências.
- Faça simulações antes: isso ajuda a entender se as parcelas cabem no seu orçamento.
Outra dica importante é acompanhar os canais oficiais da sua cidade e da Caixa. Muitos candidatos perdem oportunidades por não acompanhar prazos de inscrição, chamadas públicas ou listas de documentação.
Se você trabalha como autônomo, informal ou MEI, vale separar extratos, recibos e qualquer documento que ajude a demonstrar sua renda real. Quanto mais clara for a comprovação, maior a segurança da análise.
Também é útil manter um comportamento financeiro estável nos meses anteriores à inscrição. Movimentações muito confusas ou mudanças bruscas na renda podem dificultar a leitura do perfil da família.
Histórias de Sucesso: Transformando Vidas
O Minha Casa Minha Vida para baixa renda impacta diretamente a rotina de famílias que, por anos, viveram com a pressão do aluguel ou em moradias precárias. As histórias de sucesso mostram como o programa pode mudar o presente e o futuro de muitas pessoas.
É comum encontrar famílias que passaram décadas tentando juntar dinheiro para uma entrada e nunca conseguiram. Com o programa, essas famílias conseguem um caminho mais curto e acessível para a casa própria. Para muitos pais e mães, isso significa oferecer mais estabilidade aos filhos e criar um ambiente mais seguro para viver.
Há também casos de pessoas que moravam em áreas de risco ou casas muito antigas e sem infraestrutura adequada. Ao entrar no programa, essas famílias ganham um lar com melhores condições, o que reflete na saúde, no bem-estar e até no desempenho escolar das crianças.
Outro exemplo frequente envolve trabalhadores informais que sempre acreditaram que a casa própria estava fora de alcance. Ao entender as regras do programa e organizar a documentação, muitos conseguem aprovação e realizam um sonho que parecia distante.
Essas histórias mostram que o programa não entrega apenas um imóvel. Ele entrega oportunidade, dignidade e mais segurança para recomeçar.
Mitos e Verdades sobre Minha Casa Minha Vida
Existem muitas dúvidas sobre o Minha Casa Minha Vida para baixa renda. Algumas informações são verdadeiras, mas outras são mitos que acabam confundindo quem quer participar do programa.
Abaixo, veja alguns mitos e verdades comuns:
| Afirmação | Mito ou Verdade | Explicação |
|---|---|---|
| “Só quem não tem renda pode participar” | Mito | O programa é voltado para famílias com renda baixa, mas a renda precisa existir e ser comprovada. |
| “Quem já teve imóvel nunca pode entrar” | Depende | As regras podem considerar a situação atual e a propriedade de imóvel no momento da análise. |
| “As parcelas sempre são muito baixas” | Mito | O valor depende da renda, do imóvel, do prazo e das regras do programa. |
| “A documentação precisa estar perfeita” | Verdade | Erros ou falta de documentos podem atrasar ou impedir a aprovação. |
| “Quem está no aluguel tem mais chance” | Mito | O aluguel, por si só, não garante prioridade. O que vale é o enquadramento nas regras. |
Também existe a ideia de que o programa é “fácil demais” e aprova qualquer pessoa. Isso não é verdade. Há critérios e análises que precisam ser cumpridos. Ao mesmo tempo, não é um programa inacessível. Ele foi criado exatamente para atender famílias que precisam de apoio para sair do aluguel e conquistar moradia própria.
Entender os mitos ajuda a evitar expectativas erradas e aumenta a chance de preparação correta. Informação de qualidade é uma das maiores aliadas de quem quer participar do programa com segurança.
Impacto Social do Programa em Comunidades
O Minha Casa Minha Vida para baixa renda gera efeitos que vão além da casa individual. Quando muitas famílias passam a viver em condições melhores, a comunidade inteira tende a sentir mudanças positivas.
Um dos impactos mais visíveis é a redução do déficit habitacional. Isso significa menos pessoas em moradias improvisadas, menos insegurança habitacional e mais acesso a espaços planejados para viver.
Outro efeito importante é a movimentação da economia local. Obras habitacionais geram empregos, movimentam materiais de construção e estimulam serviços no entorno dos empreendimentos.
As comunidades também podem ganhar mais organização urbana. Quando o empreendimento é bem planejado, surgem ruas estruturadas, áreas de convivência e acesso mais organizado a transporte e serviços públicos.
Do ponto de vista social, a estabilidade da moradia ajuda a diminuir a ansiedade e a incerteza vividas por muitas famílias. Crianças conseguem manter rotina escolar com mais facilidade, adultos podem planejar melhor suas finanças e idosos vivem com mais tranquilidade.
Em alguns locais, o programa também incentiva a criação de vínculos comunitários. Vizinhos passam a compartilhar experiências, cuidar de espaços comuns e fortalecer a vida coletiva.
Próximos Passos: O que Fazer Após a Aprovação
Depois da aprovação no Minha Casa Minha Vida para baixa renda, começa uma fase muito importante: acompanhar cada etapa até a entrega das chaves e a mudança definitiva para o novo lar. Mesmo aprovado, ainda há procedimentos que precisam ser cumpridos com atenção.
Os próximos passos costumam incluir:
- Receber a confirmação oficial da aprovação.
- Conferir as condições do contrato.
- Verificar o imóvel ou empreendimento vinculado ao seu cadastro.
- Assinar os documentos exigidos.
- Acompanhar a liberação do financiamento.
- Organizar mudança, contas e adaptações da nova moradia.
Nessa fase, é essencial ler tudo com calma antes de assinar. Se houver dúvidas sobre valor de parcela, prazo, correções ou obrigações do contrato, o ideal é pedir esclarecimentos no atendimento responsável.
Também vale começar a planejar a mudança financeira. Mesmo com parcelas acessíveis, a casa própria traz novos custos, como manutenção, água, luz, transporte e organização do lar. Ter um orçamento preparado ajuda a manter a tranquilidade.
Outra medida importante é manter seus dados atualizados junto aos órgãos responsáveis. Endereço, telefone e composição familiar podem precisar de revisão ao longo do processo.
Após a aprovação, o foco deve ser acompanhar os prazos, cumprir as exigências e evitar atrasos por falta de retorno ou documentação pendente. Um acompanhamento atento facilita a transição para a nova moradia e reduz riscos de problemas no caminho.

Escritor apaixonado por compartilhar informações relevantes com o mundo. Sou a mente criativa por trás do blog “Ideas for Milk”, onde ofereço aos leitores uma visão única sobre uma variedade de tópicos atuais e relevantes. Com uma abordagem objetiva e perspicaz, busco fornecer insights significativos sobre questões sociais, políticas, culturais e ambientais que moldam o nosso mundo.


