O que é o programa Minha Casa Minha Vida?
O Minha Casa Minha Vida é um programa habitacional do Governo Federal criado para ajudar famílias brasileiras a comprar a casa própria com condições mais acessíveis. Ele foi desenvolvido para ampliar o acesso à moradia, principalmente para quem tem renda baixa ou média, oferecendo subsídios, taxas de juros menores e prazos mais longos de pagamento.
Na prática, o programa funciona como uma parceria entre o governo, a Caixa Econômica Federal e outras instituições participantes. A família interessada pode financiar um imóvel novo ou usado, desde que ele se enquadre nas regras da faixa de renda e nas condições exigidas pelo programa.
Quando a pessoa procura por como simular Minha Casa Minha Vida na Caixa, ela quer entender se consegue financiar um imóvel, quanto vai pagar por mês e quais são as condições disponíveis. A simulação é uma etapa importante porque mostra uma estimativa do valor da parcela, do prazo de financiamento e do valor máximo que pode ser aprovado.
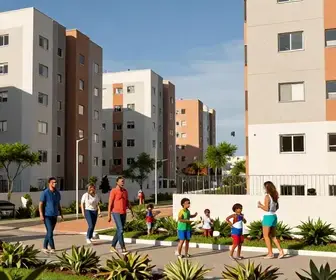
O programa costuma atender diferentes faixas de renda, com regras próprias para cada grupo. Isso significa que o valor de entrada, o subsídio e os juros podem mudar de acordo com a situação da família. Por isso, antes de fechar qualquer contrato, é essencial fazer uma simulação detalhada.
Quem pode participar do Minha Casa Minha Vida?
Para participar do programa, é preciso atender a alguns critérios básicos. O principal deles é a renda familiar mensal, que deve estar dentro dos limites definidos para cada faixa. Além disso, a pessoa não pode ter outro financiamento habitacional ativo no Sistema Financeiro de Habitação, nem ser proprietária de imóvel residencial em determinadas condições, dependendo das regras vigentes.
Em geral, podem participar:
- famílias com renda mensal dentro dos limites do programa;
- trabalhadores com carteira assinada, autônomos e informais que consigam comprovar renda;
- pessoas que desejam comprar o primeiro imóvel;
- famílias que não possuem imóvel próprio em nome de nenhum integrante, quando exigido pela regra;
- residentes no Brasil que atendam às condições do financiamento.
Também existem situações em que o programa prioriza famílias em maior vulnerabilidade social. Isso pode incluir mulheres chefes de família, pessoas com deficiência, idosos, famílias em área de risco e outros grupos definidos pelas políticas públicas de habitação.
É importante destacar que o simples fato de a renda se enquadrar na faixa não garante aprovação automática. A Caixa analisa outros fatores, como capacidade de pagamento, documentação, histórico financeiro e valor do imóvel escolhido.
Benefícios de utilizar a Caixa Econômica Federal
A Caixa Econômica Federal é um dos principais agentes financeiros do programa e tem grande experiência em crédito habitacional. Isso faz com que muitas pessoas escolham a instituição para fazer a simulação e seguir com o financiamento.
Entre os principais benefícios, estão:
- taxas de juros competitivas: em comparação com outras linhas de crédito, o financiamento habitacional da Caixa costuma ter condições mais atrativas;
- prazo estendido: o pagamento pode ser dividido em muitos anos, o que ajuda a reduzir o valor da parcela mensal;
- uso do FGTS: em alguns casos, é possível usar o saldo do Fundo de Garantia para entrada, amortização ou abatimento do saldo devedor;
- atendimento especializado: a Caixa oferece canais específicos para financiamento habitacional;
- simulação online: o interessado consegue verificar uma estimativa antes de ir a uma agência.
Outro ponto positivo é a possibilidade de escolher entre diferentes tipos de imóvel, de acordo com a renda e as regras do programa. A Caixa também costuma trabalhar com empreendimentos já aprovados, o que pode facilitar a análise e agilizar o processo.
Para quem busca o passo a passo de como simular Minha Casa Minha Vida na Caixa, entender esses benefícios ajuda a comparar as opções e avaliar se vale a pena seguir com a proposta.
Passo a passo para simular sua casa própria
A simulação é uma etapa simples, mas precisa ser feita com atenção. Ela não substitui a análise de crédito, mas ajuda a ter uma noção realista do financiamento.
1. Acesse o canal de simulação
O primeiro passo é entrar no site oficial da Caixa, no aplicativo, ou procurar um atendimento presencial em uma agência. Em muitos casos, a plataforma de simulação pede informações básicas para iniciar o cálculo.
2. Informe seus dados pessoais
Você deverá preencher dados como nome, CPF, data de nascimento, estado civil e contato. Essas informações ajudam a identificar o perfil do cliente e iniciar a análise.
3. Informe sua renda familiar
A renda é um dos pontos mais importantes da simulação. Ela define se você se enquadra no programa e quais condições podem ser oferecidas.
4. Escolha o tipo de imóvel
Você pode informar se deseja comprar um imóvel novo ou usado, urbano ou em outra categoria aceita pelo programa. O valor do imóvel também precisa ser preenchido corretamente.
5. Defina o valor de entrada
Quanto maior for a entrada, menor tende a ser o valor financiado. Isso pode reduzir as parcelas e facilitar a aprovação.
6. Escolha o prazo desejado
O prazo do financiamento influencia diretamente o valor mensal. Prazos mais longos costumam gerar parcelas menores, mas aumentam o total pago ao final.
7. Analise o resultado
Depois de inserir as informações, a ferramenta mostra uma estimativa de parcela, prazo e valor financiável. É importante olhar com atenção se o resultado cabe no seu orçamento.
Ao simular, tente usar valores próximos da realidade. Informações muito diferentes da sua situação real podem gerar uma simulação pouco útil.
Documentação necessária para a simulação
Na fase de simulação, muitas vezes a Caixa pede apenas dados básicos. Porém, para avançar na proposta e na análise de crédito, a documentação completa será necessária. Ter tudo organizado acelera o processo.
Documentos que normalmente podem ser solicitados:
- documento de identidade com foto;
- CPF;
- comprovante de estado civil;
- comprovante de residência;
- comprovante de renda;
- extrato do FGTS, se for usar o fundo;
- declaração de imposto de renda, quando aplicável;
- documentos do imóvel, caso já tenha um imóvel escolhido;
- documentos do vendedor ou da construtora.
Para trabalhadores formais, os comprovantes costumam ser holerites e carteira assinada. Para autônomos e informais, a Caixa pode aceitar extratos bancários, declaração de renda, pró-labore ou outras formas de comprovação, conforme o caso.
Se a simulação mostrar boas condições, o ideal é já separar esses documentos. Isso evita atraso quando a análise for iniciada oficialmente.
Como calcular sua renda para o financiamento
Calcular a renda corretamente é essencial para não errar na simulação. No programa, a renda considerada pode ser individual ou familiar, dependendo da composição da casa e das regras do financiamento.
Na maioria dos casos, a renda familiar é a soma dos ganhos brutos de todas as pessoas que vão compor o financiamento. Isso inclui salário, aposentadoria, pensão, pró-labore e outros rendimentos aceitos pela Caixa.
Veja um exemplo simples:
| Componente da família | Renda mensal |
|---|---|
| Responsável principal | R$ 2.500 |
| Companheiro(a) | R$ 1.800 |
| Renda total familiar | R$ 4.300 |
Nesse exemplo, a renda familiar considerada para a simulação seria de R$ 4.300. Se houver outras pessoas no grupo familiar com renda comprovada e que entrarão no contrato, elas também podem ser incluídas.
Alguns cuidados importantes ao calcular a renda:
- use a renda bruta, e não apenas o valor líquido que cai na conta;
- considere apenas os rendimentos que podem ser comprovados;
- não omita dívidas ou compromissos que possam afetar a análise;
- confira se todos os documentos de renda estão atualizados;
- se houver renda variável, faça uma média dos últimos meses.
Uma renda calculada de forma errada pode gerar uma simulação fora da realidade e prejudicar a aprovação posterior.
Dicas para conseguir a melhor taxa de juros
A taxa de juros é um dos pontos mais importantes do financiamento, porque influencia diretamente o valor final pago pelo imóvel. No programa, as condições podem variar conforme a faixa de renda, o relacionamento com a Caixa e o tipo de operação.
Para tentar conseguir uma condição melhor, vale seguir algumas estratégias:
- mantenha seu nome limpo: restrições no CPF podem dificultar a aprovação;
- reduza o valor financiado: dar uma entrada maior pode melhorar o perfil da operação;
- use o FGTS quando possível: isso pode diminuir o saldo devedor;
- organize a renda documentalmente: quanto mais clara for a comprovação, melhor;
- evite comprometer muita renda com outras dívidas: o ideal é manter o orçamento saudável;
- compare cenários diferentes: pequenas mudanças no valor da entrada podem alterar as parcelas.
Outro ponto importante é lembrar que a melhor taxa nem sempre é aquela com a menor parcela inicial. Em alguns casos, uma diferença pequena nos juros pode gerar um impacto grande no total pago ao longo dos anos.
Ao fazer a simulação, observe também o CET, que é o Custo Efetivo Total. Ele inclui juros, seguros e outras despesas do financiamento.
A importância de simular diferentes valores
Simular apenas um cenário pode limitar sua visão sobre o financiamento. O ideal é testar vários valores de entrada, diferentes prazos e até imóveis com preços variados. Assim, você entende melhor o limite do seu orçamento.
Quando a pessoa pesquisa como simular Minha Casa Minha Vida na Caixa, ela normalmente quer saber quanto pode pagar por mês. Mas essa resposta depende de vários fatores. Por isso, vale testar combinações como:
- entrada menor e prazo maior;
- entrada maior e prazo menor;
- imóvel de valor mais baixo;
- imóvel em outra localização;
- uso de FGTS na composição da entrada.
Esses testes ajudam a visualizar o impacto de cada escolha. Em muitos casos, uma pequena diferença no valor do imóvel pode mudar completamente a aprovação. O mesmo vale para a parcela mensal, que precisa caber no orçamento sem apertar demais as contas.
Também é útil comparar a simulação com sua renda real e com gastos fixos da família. Isso evita assumir um financiamento que fique pesado no dia a dia.
Erros comuns na simulação e como evitá-los
Muita gente faz a simulação com pressa e acaba preenchendo dados errados. Isso pode gerar um resultado distorcido e atrapalhar a tomada de decisão.
Os erros mais comuns são:
- informar renda incorreta: colocar valor líquido quando o sistema pede renda bruta;
- esquecer rendas de outros integrantes: isso pode mudar completamente o resultado;
- usar valores irreais para a entrada: simular uma entrada que você não tem disponível;
- não considerar custos extras: ITBI, registro, seguros e possíveis despesas com mudança;
- escolher prazo sem pensar no orçamento: parcelas muito altas podem comprometer a família;
- ignorar dívidas em aberto: isso pode afetar a análise posterior;
- não conferir os dados do imóvel: preço, localização e tipo do imóvel fazem diferença.
Para evitar esses erros, faça a simulação com calma. Tenha em mãos seus comprovantes, calcule sua renda corretamente e use um valor de imóvel que realmente seja compatível com sua realidade. Se possível, faça mais de uma simulação em horários diferentes ou com cenários distintos.
Outro cuidado importante é não confundir a simulação com aprovação garantida. A proposta final depende da análise completa da Caixa e do cumprimento de todas as exigências do programa.
O que fazer após realizar a simulação?
Depois de fazer a simulação, o próximo passo é analisar se o resultado realmente cabe no seu orçamento e atende ao seu objetivo. Se a parcela parecer viável, você pode avançar para a etapa de pré-análise ou de envio da proposta.
O que fazer em seguida:
- salvar ou anotar os dados da simulação: isso ajuda a comparar cenários depois;
- avaliar se a parcela cabe no orçamento: deixe uma margem para despesas mensais da família;
- separar a documentação: isso acelera a análise de crédito;
- verificar o imóvel escolhido: confira se ele se enquadra nas regras do programa;
- usar o FGTS, se disponível: veja se o saldo pode ser usado na operação;
- procurar atendimento da Caixa: presencialmente ou pelos canais oficiais;
- comparar com outras simulações: veja se outro valor de imóvel ou de entrada traz condições melhores.
Se a parcela ficou acima do que você pode pagar, vale voltar à simulação e ajustar os números. Talvez seja necessário aumentar a entrada, escolher um imóvel mais barato ou alongar o prazo. O importante é encontrar uma solução equilibrada.
Também é recomendável analisar as condições do imóvel, a localização, a documentação do vendedor e os custos adicionais da compra. Um financiamento bom não é apenas aquele com parcela baixa, mas aquele que encaixa no orçamento e no plano de vida da família.
Se a simulação indicar que você está perto do limite, considere conversar com um especialista em crédito habitacional. Isso pode ajudar a entender melhor o perfil da operação e as chances de aprovação.
Ao longo de todo o processo, mantenha atenção aos detalhes, pois pequenas diferenças na renda, na entrada e no prazo podem mudar bastante o resultado da análise. A simulação é uma ferramenta de orientação, e quanto mais fiel à realidade ela for, mais útil será para o planejamento da compra da casa própria.

Escritor apaixonado por compartilhar informações relevantes com o mundo. Sou a mente criativa por trás do blog “Ideas for Milk”, onde ofereço aos leitores uma visão única sobre uma variedade de tópicos atuais e relevantes. Com uma abordagem objetiva e perspicaz, busco fornecer insights significativos sobre questões sociais, políticas, culturais e ambientais que moldam o nosso mundo.